 Ana sabe que toda persona o familia controla sus gastos, es decir, tiene que ver cuáles son sus ingresos para después realizar el gasto, según sus posibilidades.
Es habitual que una persona registre o anote todos sus gastos e ingresos a lo largo de un determinado periodo, como por ejemplo un mes, de esta forma al final de ese periodo sabrá si ha conseguido ahorrar algo o si por el contrario se lo ha gastado todo.
Del mismo modo que la familia, la empresa o negocio debe realizar un registro de todas sus operaciones, de forma cronológica; es decir, se han de anotar todas las operaciones por fechas de realización.
La contabilidad es un sistema que suministra información fundamental para la toma de decisiones empresariales, por lo tanto resulta imprescindible dentro del mundo de los negocios.
La contabilidad es definida como la rama de la Ciencia Económica que estudia el patrimonio empresarial, las normas y los fundamentos científicos en los que se basa el registro de la información económica de la empresa.
 Sin
contabilidad no hay información y sin información no sabremos donde nos
encontramos.
La información, hoy día, supone el pilar indiscutible de un buen negocio.
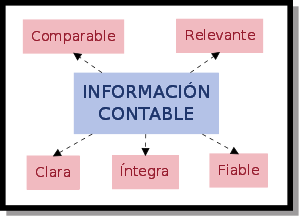
El Plan General Contable, recoge que los requisitos de la información contable deben ser:
- Relevante: La información es relevante cuando es útil para la toma de decisiones económicas, es decir, cuando ayuda a evaluar sucesos pasados, presentes o futuros; o bien a confirmar o corregir evaluaciones realizadas anteriormente.
- Fiable: La información es fiable, cuando está libre de errores materiales y es neutral, es decir, está libre de sesgos, y los usuarios pueden confiar en que es la imagen fiel de lo que pretende representar.
- Integridad: derivada de la fiabilidad, que se alcanza cuando la información financiera, contiene de forma completa, todos los datos que pueden influir en la toma de decisiones.
- Comparabilidad: La información debe permitir comparar las cuentas de una empresa en el tiempo y además poder contrastar la situación de la empresa con las de su entorno.
- Claridad: La información ha de permitir a los usuarios formarse juicios que les permitan la toma de decisiones.