Caso práctico
 En principio
parece difícil saber qué es el patrimonio de una
empresa, pero Ana nos explicará que es tan sencillo como saber lo que tiene una
familia.
Ana vive en una casa de su propiedad, en la calle Antonio Hurtado de Cáceres. Se la compró hace un año, pidiendo un préstamo hipotecario a la Caja Extremadura a devolver en 15 años. Pudo amueblarlo con unos ahorrillos que tenía. Además se ha comprado un coche para el cual ha pedido un préstamo personal a la misma caja a devolver en 9 meses. Ana prestó a su amiga Pilar dinero para comprarse un vestido para una boda, se lo devolverá cuando cobre la próxima paga extraordinaria. Por supuesto Ana cuenta con dinero en una cuenta corriente y dispone de enseres personales (ropa, calzado, joyas...)
A partir de esto podemos determinar que el patrimonio de Ana está formado por:
- Piso.
- Coche.
- Dinero en bancos.
- Préstamo hipotecario.
- Préstamo personal.
- Dinero que prestó a Pilar.
- Muebles.
- Ropa, calzado, joyas.
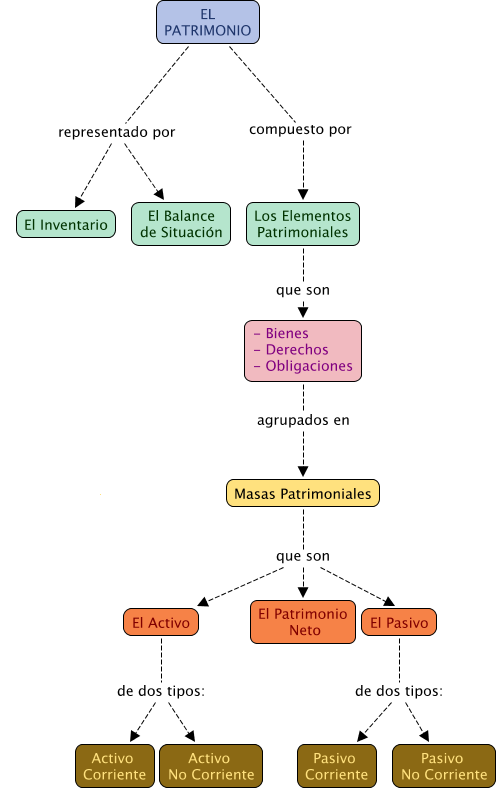
Con esto Ana nos ayudará a entender:
- Qué es el patrimonio.
- Qué elementos lo forman.
- Cómo se agrupan esos elementos.
- Cual es la relación entre los elementos.