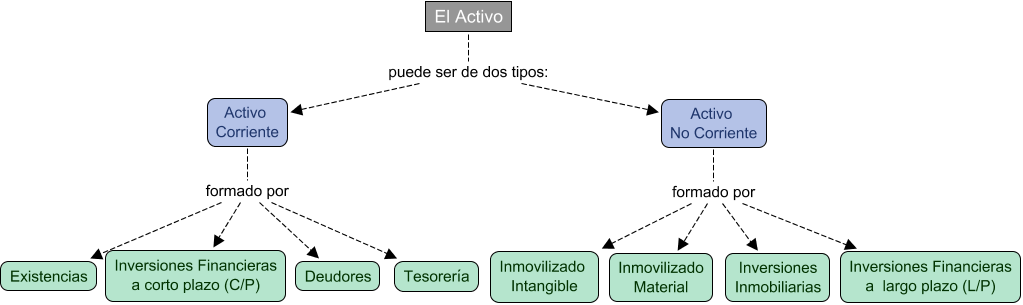
Son los bienes y derechos que posee la empresa y que utiliza para la consecución de sus objetivos.
Hasta ahora hemos dividido los elementos patrimoniales en tres grandes masas patrimoniales que hemos denominado activo, pasivo y patrimonio neto según pertenezcan a su estructura económica o financiera. A continuación vamos a dividir el Activo en nuevas masas y submasas patrimoniales.
Los elementos del activo (bienes y derechos) los vamos a clasificar en principio en dos grandes masas patrimoniales en función de su idea de permanencia en el patrimonio empresarial:
-
Activo no corriente:
Está integrado por aquellos elementos patrimoniales que forman su estructura permanente, es decir, se espera que permanezcan en el patrimonio empresarial durante al menos doce meses y que sustentan la actividad económica desarrollada por la empresa (edificaciones, maquinaria, elementos de transportes, patentes, marcas etc.).
Así el piso, coche, los muebles, la ropa, calzado y joyas forman su activo no corriente de Ana.
- Activo corriente:
Por el contrario, las empresas también necesitan para poder desarrollar su actividad una serie de elementos patrimoniales que se caracterizan porque van a permanecer en el activo de la empresa un corto periódo de tiempo, menos de un año (mercancías y productos terminados destinados a la venta, derechos de cobro contra clientes, dinero en efectivo, etcétera). Estos elementos patrimoniales forman el activo corriente
Así el dinero que Ana tiene en su cuenta bancaria y el dinero que prestó a Pilar, forman su activo no corriente.