Saltar la navegación

3.2.3.- Patrimonio neto.

Está formado por la diferencia entre el Activo y el Pasivo.

El patrimonio neto está compuesto por las aportaciones que realizan los socios para la constitución de la sociedad, además de los beneficios no repartidos y las reservas.

  • CAPITAL. Aportaciones realizadas por el empresario individual o por los socios que constituyen la sociedad. (Ejemplo: para constituir una sociedad de responsabilidad limitada es necesario que sus socios aporten un capital mínimo de 3005.06 euros a la empresa).
  • RESERVAS. Beneficios generados por la empresa en el desarrollo de su actividad y no distribuidos entre los socios, que pasan a formar parte del patrimonio de la empresa. 
Reflexiona

Imaginemos que la empresa "Los manitas de la madera", cuentan con los siguientes elementos patrimoniales:

  • Dinero en caja 7000 €.
  • Dinero en banco 6000 €.
  • Maquinaria 50000 €.
  • Vehículos de transporte 50000 €.
  • Herramientas 10000 €.
  • Los clientes les deben 33000 €.
  • Deudas con el banco por préstamo a 5 años 28000 €.
  • Deudas con suministradores de maderas 17000 €.
  1. Clasifica los elementos en Activo y Pasivo.
  2. Calcula el Patrimonio neto.

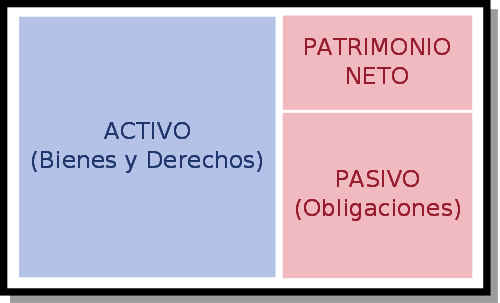
En todo patrimonio ha de cumplirse que: Activo = Patrimonio + Pasivo.


Esta es la ecuación fundamental del equilibrio patrimonial, que toda empresa debe cumplir.
Esquema en el que se representa el equilibrio patrimonial donde el activo debe ser igual a la suma del patrimonio neto y el pasivo.

En el equilibrio patrimonial de una empresa se pueden dar distintas situaciones:

  • Activo = Patrimonio neto. En este caso la empresa no tiene deudas (pasivo= 0), todo su activo está financiado con sus fondos propios. Es una situación óptima.
  • Activo = Patrimonio neto + Pasivo. Esta es la situación normal de una empresa, en la que su activo está financiado por los recursos propios y por recursos ajenos.
  • Activo = Pasivo. Situación de peligro, puesto que todo el activo está financiado con deudas ajenas.