Son las deudas y obligaciones de pago que la empresa tiene.
Al igual que hicimos con el activo, vamos a dividir el pasivo en nuevas masas y submasas patrimoniales.
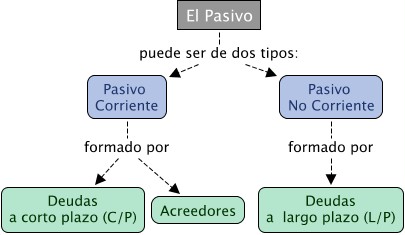
El pasivo se clasifica en función del plazo de vencimiento de las deudas en:
-
Pasivo no corriente. Está formado por aquellos elementos patrimoniales que representan deudas
contraidas por la empresa con vencimiento superior a un año (largo
plazo). Obligaciones y valores negociables, préstamos concedidos por el
banco.
Así el préstamo hipotecario forma parte del pasivo no corriente de Ana. -
Pasivo corriente. Está formado por aquellos elementos patrimoniales que representan
deudas contraidas por la empresa con vencimiento inferior a un año
(corto plazo). Obligaciones y valores negociables,deudas con suministradores de mercancías, préstamos concedidos
por el banco....
Así el préstamo personal para la compra del vehículo forma parte del pasivo corriente de Ana.
En el siguiente esquema se muestra de una forma visual esta clasificación.